企院·家族智承谈法律 | 慈善信托研究 慈善组织与信托公司合作模式探究——受托资产管理
引言
在家族财富传承与慈善事业深度融合的背景下,慈善信托作为一种兼具公益性与金融性的工具,正受到越来越多的关注。慈善信托的有效运作离不开专业机构的分工协作。其中,慈善组织与信托公司的合作模式,尤其是受托资产的管理,成为决定慈善信托成败的关键。本文将从法律与实务角度,探究慈善组织与信托公司合作模式中受托资产管理的核心问题。
一、慈善信托受托人的法律定位:慈善组织与信托公司的角色差异
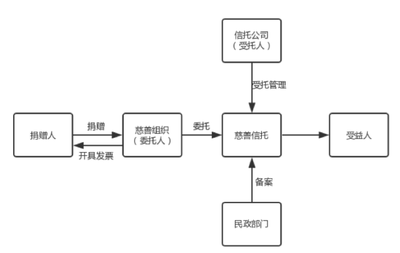
根据《中华人民共和国慈善法》及《慈善信托管理办法》,慈善信托的受托人可以是慈善组织或信托公司。两类主体各有优势:慈善组织擅长公益项目执行、受益人筛选与社会效益评估;信托公司则在资产隔离、投资管理、账户监管等方面具备专业能力。实践中,双方常通过合作实现优势互补。
在受托资产管理上,法律对两类受托人的要求有所不同。信托公司作为受托人时,须履行《信托法》下的谨慎投资义务,确保信托财产保值增值;慈善组织作为受托人时,则更侧重于公益目的的实现,但同样需对资产管理承担法定责任。因此,合作模式的选择直接影响资产管理的效率与安全。
二、合作模式探究:受托资产管理的三种路径
1. 共同受托模式
即慈善组织与信托公司共同担任受托人,依据《慈善信托管理办法》第十四条,共同受托人需在信托文件中明确各自职责。在资产管理上,通常由信托公司负责账户开立、资金划付与投资操作,慈善组织负责项目执行与受益人选任。二者需通过内部协议厘清权限,避免决策僵局。该模式下,资产管理专业性与公益敏捷性可兼得,但须防范连带责任风险。
2. 委托管理模式
慈善组织作为受托人,将信托财产的投资管理职责委托给信托公司。此时,信托公司处于“资产管理人”地位,根据《信托法》第三十条,受托人应亲自处理信托事务,但委托他人代为处理需符合信托文件约定或受益人同意。该模式下,慈善组织保留公益决策权,信托公司专注资产运营,但慈善组织仍需对信托公司行为承担监督责任,并在资产管理不当导致损失时可能面临追责。
3. 顾问模式
信托公司担任受托人,慈善组织作为公益顾问或执行方,参与项目设计和资产管理建议。该模式中,慈善组织不直接承担受托资产的管理责任,但可通过顾问协议影响投资方向(如ESG投资)。资产管理完全由信托公司主导,慈善组织提供公益导向,适合缺乏资产管理能力的慈善组织。
三、受托资产管理的核心法律问题
1. asset segregation(资产隔离)与独立性
无论何种模式,慈善信托财产须与受托人固有财产及其他信托财产相隔离。在合作模式下,若双方共管账户,需通过信托专户、独立账簿等措施确保独立性,防止混同。
2. 投资权限与合规边界
慈善信托财产的投资需符合《慈善信托管理办法》第三十条,限于银行存款、国债、中央银行票据、金融债等低风险产品,或经批准的资产管理产品。信托公司若负责投资,须严格遵守,不得为追求收益而改变公益属性;慈善组织若参与决策,应避免越权干预,以免构成违反谨慎义务。
3. 信息披露与监督机制
共同受托人或委托管理模式下,双方应定期向彼此及民政部门、银保监会披露资产管理报告。慈善组织需向信托公司获取投资明细,以确保公益支出不受影响;信托公司需关注慈善组织的项目进展,防止信托目的落空。法律要求受托人每年至少一次公开信托报告,合作双方应整合信息,统一披露。
4. 责任划分与风险承担
结合《信托法》与《民法典》,若因受托资产管理不当造成信托财产损失,合作双方可能承担连带责任。例如,在共同受托模式下,一方决策失误,另一方未及时反对,可能被推定有过错。因此,合作协议中应明确约定归责原则、追偿机制及免责情形。
5. 税收与财产移转
慈善信托设立时,财产移转的税务处理(如增值税、所得税)需根据合作模式差异筹划。例如,委托管理模式下,受托人变更可能触发资产转让税负。慈善组织与信托公司应就管理费分成、费用扣除等达成税务最优安排,避免公益财产因税务负担而受损。
四、实务建议:如何优化受托资产管理合作
- 协议为先:在信托文件中明确受托资产管理的具体职责、投资决策流程、争端解决机制及责任边界;2. 专户独立:坚持信托专户专款专用,双方均不得挪用;3. 动态监督:建立联合监督小组,定期审计资产管理绩效与合规性;4. 能力匹配:若慈善组织缺乏金融能力,应优先选择委托管理或顾问模式,不宜强行共同受托;5. 额度灵活:允许信托公司根据市场调整投资组合,但须设定公益支出保底限额;6. 退出机制:预设合作终止情形下信托财产移交程序,确保连续性。
慈善组织与信托公司的合作,是慈善信托发展的必由之路。受托资产管理不仅关乎信托财产的保值增值,更直接影响公益目标的实现。通过合理的架构设计、清晰的责任划分与审慎的法律安排,双方可实现公益与金融的良性互动,让家族慈善真正行稳致远。
如若转载,请注明出处:http://www.boyangtongzhou.com/product/46.html
更新时间:2026-10-12 05:28:37