长租公寓资产证券化中的受托资产管理 角色、挑战与优化路径
一、引言
长租公寓行业作为住房租赁市场的重要组成部分,在政策支持与资本推动下快速发展。该行业具有前期投入大、回报周期长、现金流分散等特点,传统的银行贷款难以满足其规模化发展的资金需求。资产证券化(ABS/类REITs/CMBS)因此成为长租公寓运营商盘活存量资产、拓宽融资渠道的关键工具。在此过程中,“受托资产管理”作为资产证券化交易结构中的核心环节,直接关系到底层资产现金流的稳定性、投资者利益保护以及产品的顺利兑付。
二、长租公寓资产证券化的主要模式
长租公寓资产证券化通常包括以下几种模式:
- 类REITs:以私募或公募基金为载体,持有公寓物业产权或租金收益权,通过结构化设计发行优先级/次级证券。
- CMBS(商业房地产抵押贷款支持证券):以公寓物业抵押贷款为基础资产,依赖租金收入偿还本息。
- 租金收益权ABS:以未来特定期间的租金收入作为基础资产,不涉及产权转让,属于收益权类ABS。
- 轻资产运营ABS:针对分散式长租公寓,以“租金贷”或应收租金款为基础资产。
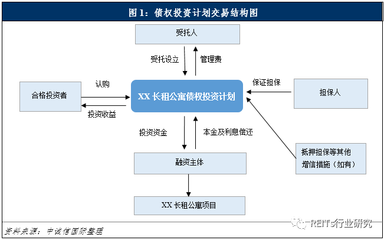
在上述模式中,受托资产管理人(通常由信托公司、证券公司或基金管理人担任)承担着基础资产监控、现金流归集、风险预警和处置等职责。
三、受托资产管理的核心职责
1. 现金流归集与监管
长租公寓的租金收入分散、笔数多、频率高。受托管理人需设立专门的监管账户,确保租金按时划入,并按照约定顺序进行分配。
2. 底层资产运营监控
包括出租率、租金水平、租约到期分布、空置率等关键指标。受托管理人需定期获取运营数据,分析现金流覆盖倍数(DSCR)是否达标。
3. 风险隔离与增信措施落实
受托管理人须确保原始权益人(公寓运营商)与基础资产之间的破产隔离有效,并监督差额补足、担保、超额抵押等增信机制的持续有效。
4. 信息披露与投资者沟通
按监管要求定期披露资产管理报告、跟踪评级报告和重大事件,保障投资者知情权。
5. 违约处置与资产保全
当运营商出现经营困难或租金现金流断裂时,受托管理人需启动应急计划,包括更换运营方、处置物业或行使抵押权。
四、受托资产管理面临的主要挑战
1. 运营风险传导
长租公寓运营商多为轻资产公司,盈利模式脆弱。一旦出现“爆雷”或资金链断裂,租金现金流将直接中断,受托管理人难以在短期内回收资金。
2. 资产权属与合规风险
部分长租公寓项目存在产权不清晰、土地使用权性质不符、租赁备案不完善等问题,导致资产证券化的基础资产存在法律瑕疵。
3. 信息不对称与监控滞后
受托管理人往往依赖运营商主动提供数据,缺乏对底层租约、实际收款账户的实时穿透能力,容易造成风险发现滞后。
4. 流动性管理与处置难度
长租公寓物业流动性较差,尤其在市场下行期,处置周期长、折价大,影响优先级证券的及时兑付。
5. 监管政策变动
住房租赁及资产证券化监管政策不断调整,受托管理人需持续跟踪合规要求,避免产品结构违规。
五、优化受托资产管理的路径建议
1. 构建穿透式现金流监控系统
利用区块链、API直连等技术,实现租约、收款、银行流水与资产证券化账户的自动对账和实时预警,降低信息不对称。
2. 强化运营商准入与持续督导
在项目设立前,对运营商的公司治理、财务状况、运营能力进行深度尽调;存续期内定期开展现场检查与压力测试。
3. 完善增信与风险缓释机制
推动设置租金收入覆盖倍数触发机制、流动性支持准备金、运营商股权质押等动态增信安排。
4. 建立标准化违约处置流程
明确触发事件、处置启动条件、接管程序、物业处置优先级等,提升处置效率与回收率。
5. 提升受托管理人专业能力
加强团队在房地产运营、法律合规、资产评估、资本市场等方面的复合型能力建设,必要时引入外部运营顾问。
6. 推动监管协同与信息共享
鼓励交易所、基金业协会、地方住建部门之间建立长租公寓资产证券化信息共享平台,统一披露标准与风险分类。
六、
长租公寓资产证券化的健康发展,离不开专业、勤勉、有效的受托资产管理。受托管理人不仅是现金流的“守护者”,更是风险化解的“第一道防线”。在行业从高速扩张转向高质量发展的背景下,受托资产管理应从被动监控走向主动管理,从形式合规走向实质风控,从而真正实现资产证券化服务实体经济、支持住房租赁市场的政策初衷。
如若转载,请注明出处:http://www.boyangtongzhou.com/product/48.html
更新时间:2026-10-12 21:49:00