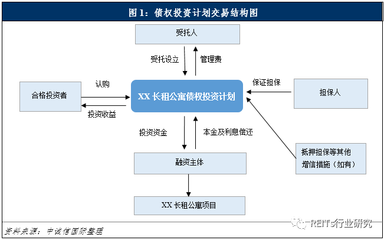
一图读懂《保险资产管理产品管理暂行办法》受托资产管理核心要点
保险资产管理产品是保险资金运用的一种重要形式,也是受托资产管理业务的关键组成部分。为规范保险资产管理产品业务,保护投资者合法权益,银保监会发布了《保险资产管理产品管理暂行办法》(以下简称《暂行办法》)。本文将通过图表化解读,带你快速掌握其中关于受托资产管理的核心要点。
一、受托资产管理的基本定位
《暂行办法》明确,保险资产管理产品是指保险资产管理机构作为管理人,向合格投资者募集资金,或者接受合格投资者委托,按照约定进行投资管理的产品。其本质是受托资产管理,即“受人之托、代客理财”。管理人应当履行诚实信用、谨慎勤勉的义务,为投资者的最大利益服务。
二、合格投资者标准
合格投资者是指具备相应风险识别能力和风险承担能力,投资于单只保险资产管理产品不低于一定金额且符合特定条件的自然人、法人或者依法成立的其他组织。具体包括:
- 具有两年以上投资经历,且家庭金融净资产不低于300万元人民币,或者家庭金融资产不低于500万元人民币,或者近三年本人年均收入不低于40万元人民币的自然人;
- 最近一年末净资产不低于1000万元人民币的法人或者依法成立的其他组织;
- 国务院银行业监督管理机构视为合格投资者的其他情形。
合格投资者投资于单只固定收益类产品的金额不低于30万元人民币,投资于单只混合类产品的不低于40万元人民币,投资于单只权益类产品、单只商品及金融衍生品类产品的不低于100万元人民币。
三、产品分类与投资范围
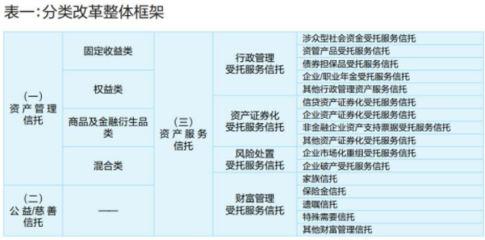
保险资产管理产品按照投资性质的不同,分为固定收益类产品、权益类产品、商品及金融衍生品类产品和混合类产品。
- 固定收益类产品:投资于债权类资产的比例不低于80%;
- 权益类产品:投资于权益类资产的比例不低于80%;
- 商品及金融衍生品类产品:投资于商品及金融衍生品的比例不低于80%;
- 混合类产品:投资于债权类资产、权益类资产、商品及金融衍生品类资产且任一资产的投资比例未达到前三类产品标准。
四、投资者适当性管理
管理人应当对投资者进行适当性评估,并根据产品风险等级和投资者风险承受能力匹配销售。不得向不符合条件的投资者销售产品,不得拆分产品份额或者变相降低投资门槛。
五、信息披露与风险管理
管理人应当及时、准确、完整地向投资者披露产品信息,包括但不限于产品净值、投资组合、风险状况等。应当建立全面的风险管理体系,包括信用风险、市场风险、流动性风险、操作风险等。
六、禁止行为
《暂行办法》列出了多项禁止行为,如:
- 违规承诺保本保收益;
- 资金池运作;
- 刚性兑付;
- 利用产品进行利益输送;
- 未按规定进行信息披露等。
七、监督管理和法律责任
银保监会及其派出机构对保险资产管理产品业务实施监督管理。对违反规定的机构和个人,将依法采取监管措施或行政处罚。
《保险资产管理产品管理暂行办法》为受托资产管理业务提供了明确的规则框架,强调“卖者尽责、买者自负”的原则。通过一图读懂,我们可以快速把握合格投资者、产品分类、适当性管理、信息披露等关键点,合规开展业务,保护投资者权益。
(注:本文为概要解读,具体规定以官方发布的《暂行办法》原文为准。)
如若转载,请注明出处:http://www.boyangtongzhou.com/product/50.html
更新时间:2026-10-12 22:55:26